生物科技
生命科学赛道机遇全景

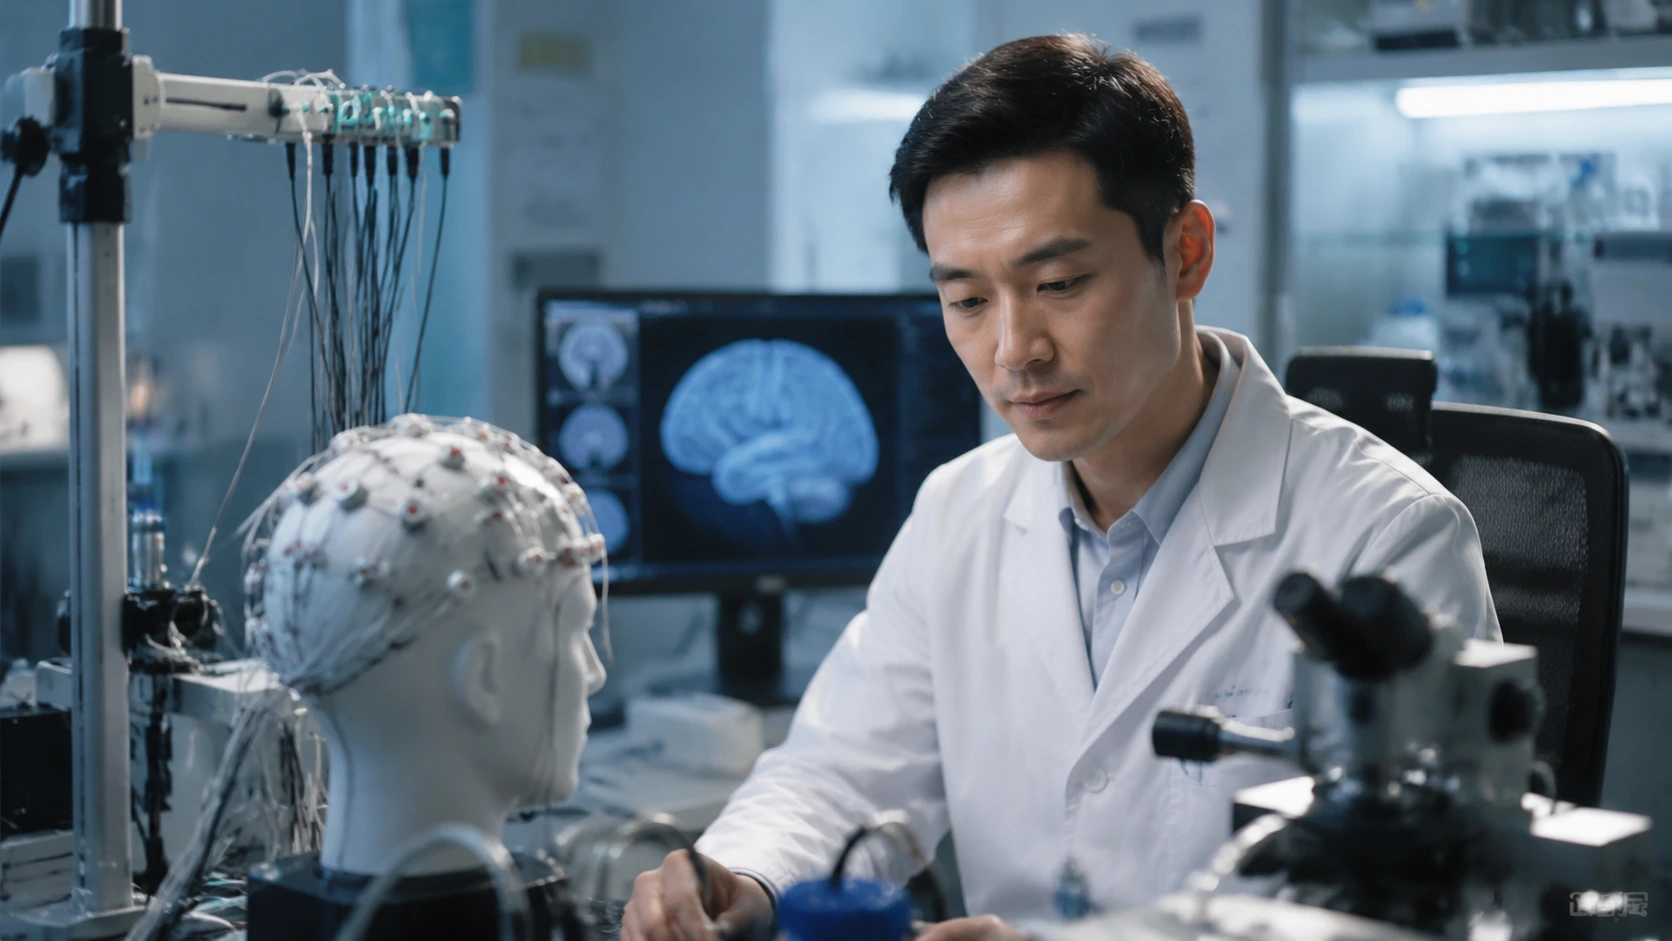
脑机接口已上升为国家战略:2026年首次写入政府工作报告,与量子科技、具身智能、6G、未来能源并列六大未来产业;"十五五"规划纲要明确将其作为新的经济增长点前瞻布局。国家层面已形成顶层设计—研发突破—审评加速—支付落地的完整商业化路径。
www.sustainablecareer.cn执行摘要
Executive Summary · 一页看懂赛道全貌
执行摘要
Executive Summary · 一页看懂赛道全貌
1|赛道拐点已至:2026年是中国脑机接口"监管确权+商业化元年"——NMPA分类指导原则落地、全球首张侵入式三类证获批、医保28省建立收费项目,产业从"技术验证"正式切换到"合规落地"叙事,而AI设计噬菌体则标志着生物设计范式从"编辑"跃迁到"生成"。
2|格局分层明确:全球呈"美国主导侵入式(Neuralink)、中国领跑非侵入式(强脑科技)"态势;国内形成北京(科研国家队)、上海(资本+临床)、深圳/广州(应用+制造)、成都(超声BCI)、武汉(光谷)、安徽(一核两翼)等多极竞争格局。
3|商业化三定律:侵入式看"拿证与进院"(注册证是出生证、医保码才是户口),非侵入式看"量产与复购"(强脑2025年营收破8亿元、净利约1.2亿元、增速超100%),AI生物设计看"成功率与生物安全治理"(当前噬菌体设计成功率约5.6%)。
4|人才是最大瓶颈:横跨神经科学、微纳制造、AI算法、医疗器械注册的复合型人才极度稀缺,"医工两张皮"是产学研协同的核心痛点——这也是求职者进入该赛道的最佳时机窗口。
国家战略布局与政策体系
从"十四五"科研布局到"十五五"未来产业,政策五年五连跳
国家战略布局与政策体系
从"十四五"科研布局到"十五五"未来产业,政策五年五连跳
脑机接口已上升为国家战略:2026年首次写入政府工作报告,与量子科技、具身智能、6G、未来能源并列六大未来产业。先看规模曲线,再看政策五年脉络。
市场规模预测:未来 5–10 年
政策五年脉络
① 政策密度领先:研发—审评—支付三端同步,已跑通"拿证-赋码-挂网-入院"全链条;② 监管成分水岭:2026年后比拼"能否合规交付";③ 合成生物同属未来产业:与脑机接口具备政策叠加效应。
区域发展格局与地方政策
"沪京深技术三角"领跑,九省专项政策 + 7 地市配套,多极竞争全面铺开
区域发展格局与地方政策
"沪京深技术三角"领跑,九省专项政策 + 7 地市配套,多极竞争全面铺开
截至2026年7月,全国已有9个省份出台省级脑机接口专项政策、7个地市/新区配套落地,形成"省级规划—地市落地—伦理规范"三层政策架构。企业分布上,国内811家脑机接口相关企业中,一线+新一线城市承载73.18%,北京、上海、深圳为公认"领头羊",杭州、成都、武汉、合肥、天津等地强势追赶。
| 区域 | 核心政策文件 | 定位与代表企业/平台 |
|---|---|---|
| 粤港澳大湾区 深圳·广州·珠海横琴 |
《广东省脑机接口科技与产业协同发展行动计划(2026–2030年)》(2026.6);2024年《关于加快培育发展未来产业的行动方案》;广东"脑科学与类脑研究"重大科技专项(2019起) | 定位"市场驱动、百亿蓝图":2030年新增100家BCI科技型企业、核心产业百亿级;写入"10款以上非侵入式爆款产品"、医保支付预期。深圳=侵入式(微灵医疗、脑科学技术产业创新中心、2026年建10个应用示范场景,华为/腾讯非侵入设备落地教育游戏);广州=非侵入式(华南脑控、琶洲"脑谷"产业园、《琶洲脑谷三年行动计划(2026–2028)》);珠海横琴=脑虎半导体芯片基地;广东省二人民医院脑机接口临床转化基地启用。 |
| 上海(长三角核心) 闵行·浦东 |
《上海市脑机接口未来产业培育行动方案(2025–2030年)》(2025.1);全国首个脑机接口专项区级政策(闵行,头部企业/平台最高2000万/5000万补贴) | 定位"资本驱动、全球创新高地",国内唯一覆盖侵入/半侵入/非侵入全技术路线:脑智天地未来产业集聚区(全国首个,已引育近20家团队)、华山医院脑机接口临床试验与转化重点实验室、脑机接口未来产业基金矩阵;代表企业博睿康、脑虎科技、阶梯医疗;临港实验室聚焦脑科学。 |
| 京津冀 北京·天津·河北 |
北京《加快北京市脑机接口创新发展行动方案(2025–2030年)》(2025.1);天津《推动脑机接口创新发展行动计划(2026–2030年)》(2026.5);山东《脑机接口产业科技创新行动计划(2025–2027年)》 | 北京=科学家驱动的"国家队"基地:目标2030年培育3–5家全球影响力领军企业、100家创新型中小企业;中关村(昌平)脑科学与脑机接口产业园、清华"AI+脑机数据"平台;代表企业芯智达(北脑一号,20例植入)、智冉医疗、银河脑科学。天津=脑机交互与人机共融海河实验室(天津大学牵头)+全国首个BCI国资产业集团,2030年超100亿元产业基金群。山东=六大行动,2027年突破20项关键技术、培育30家科技型企业。 |
| 成渝经济圈 成都 |
《四川省脑机接口产业科技创新行动方案》两代政策叠加(2025.5 / 2026.6) | 全国唯一"侵入式+非侵入式+超声波"三线并进的省份:2030年侵入式手术3000例/年;成都白鹭湾脑机接口大厦(1.93万㎡、28家企业)、温江西部首个BCI中试平台;依托电子科大尧德中"脑器交互"理论;代表企业格式塔科技(超声BCI,半年融资5.7亿元)、瓦博科技。 |
| 武汉·中部(光谷) | 湖北暂无省级专项,但武汉东湖高新区2025.10出台"脑机接口11条"(研发补贴最高30%、单项目最高5000万) | 中部脑科学产业高地,覆盖"技术—器件—系统—临床"全链条;代表企业衷华脑机(全国产芯片植入、与协和医院合作、解码率95%)、依瑞德、格林泰克;华中科大系临床资源强大。 |
| 安徽 合肥·蚌埠·芜湖 |
《安徽省加快推动脑机接口技术与产业发展行动方案(2026–2030年)》(2026.6) | "一核两翼"省内闭环:合肥(中科大牵头科技创新2030重大项目)、蚌埠(北方微电子研究院,4.3亿元电极平台规划年产5万个)、芜湖(弋矶山医院启动"北脑一号"临床);五家医院精确分工避免同质化。 |
| 江西 赣江新区 |
2025.11省级系统性支持政策,全国首个BCI伦理专项省份;赣江新区52条举措+"产业十条" | 承接脑虎科技"超级工厂"(生产基地+数据中心+康复区,2026下半年投产);省医保局为5项BCI服务定价(侵入式置入费6500元/次)。 |
| 浙江杭州 (江浙沪联动) |
浙江省医保定价支持;杭州"智联·未来"脑机接口国际会议(2025.12) | 强脑科技总部("杭州六小龙"之一,估值超120亿元);浙江大学情感识别BCI突破;江苏省2026.3发布行动方案,"宁苏锡常"走廊分工(南京研发、苏州制造、无锡器件、常州消费),代表企业慧创医疗(fNIRS)等。 |
| 其他潜力区域 广西·陕西·广东腹地 |
广西科学院+脑控科技(脑机接口东盟实验室,面向东盟输出) | 广西布局面向东盟的BCI产业与人才基地;西安(陕西)依托高校院所具备科研溢出潜力;建议关注"医疗资源富集+先进制造配套"的城市群外溢带。 |
· 研发人才选址:北京(清华/北大/脑所科研浓度最高)、上海(临港+脑智天地临床资源)、合肥(中科大)。
· 产业化/制造选址:深圳(供应链+消费电子)、苏州/无锡(高端制造)、赣江新区(政策特区+低成本产能)。
· 应用/市场落地:广东(医疗市场最大、医保先行)、成都(消费级+中试平台)。
· 政策红利洼地:江西(全国首个BCI伦理指引+四级政策)、安徽蚌埠(电极产能基地)、武汉光谷(单项5000万补贴)。
产业链上中下游头部公司
上游核心器件 → 中游系统设备 → 下游临床应用 · 及 AI 生物设计新物种
产业链上中下游头部公司
上游核心器件 → 中游系统设备 → 下游临床应用 · 及 AI 生物设计新物种
产业链全景图
① 上游:核心器件与材料(代表企业)
② 中游:系统与设备(代表企业)
| 公司 | 总部 | CEO / 创始人 | 技术路线 | 营业额 / 2025业绩增长 | 投融资与里程碑 |
|---|---|---|---|---|---|
| 强脑科技 BrainCo | 杭州余杭 | 韩璧丞 创始人兼CEO | 非侵入式 | 2025年营收破8亿元、净利润近1.2亿元,同比增速超100%;海外收入约三成,产品销往35+国家 | 2026年1月完成约20亿元Pre-IPO轮(IDG、华登国际领投,蓝思科技等跟投),投后估值13亿美元(超120亿元),全球BCI第二大单笔融资;已保密递表港交所,冲刺"脑机接口第一股";500+授权专利,智能仿生手获FDA认证 |
| 脑虎科技 NeuroXess | 上海 | 陶虎(创始人兼首席科学家) 彭雷(联合创始人、CEO,2025年中卸任日常经营) | 侵入式(硬膜下柔性) | 未公开披露(研发期);解码性能:汉语输出300字/分钟、准确率89%,术后6个月解码准确率96.1% | 天使+Pre-A 9700万(2022.1,盛大领投)→A轮数亿元(2022.12,中平资本领投)→A+(2023.10)→2026年B轮;累计60例前期临床;2026.6进入NMPA创新器械绿色通道、7月启动GCP注册临床(华山医院牵头15家三甲);"三全"系统(全植入全无线全功能);江西赣江新区超级工厂2026下半年投产 |
| 博睿康 Neuracle | 上海 | 胥红来 CEO (董事洪波2025.12离任) | 半侵入式(硬膜外微创) | 未披露营收;近三年累计研发投入1.86亿元,研发人员占比超40%、专利60+ | 2026年3月NEO系统获全球首张植入式BCI三类医疗器械注册证(与清华洪波团队合作,32例临床植入);2026年6月科创板IPO获受理,拟募25亿元;E轮招商局中国基金(2025.11);投前估值37亿元、预计市值40亿元 |
| 阶梯医疗 StairMed | 上海浦东 | 赵郑拓(联合创始人兼CEO) 李雪(联合创始人) | 侵入式(超柔性微纳电极) | 未公开披露(临床期);国内首例侵入式BCI前瞻性临床试验(2025.3,华山医院),18位患者长期植入 | B轮3.5亿元(2025.2,启明/奥博/礼来亚洲等)→B+轮数亿元(2025.12,国投先导领投)→2026.3约5亿元C轮战略融资(阿里领投、腾讯跟投,创中国侵入式BCI单轮纪录);近一年累计融资超11亿元;2025.11进入NMPA创新器械绿色通道;目标2028年获批上市 |
| 智冉医疗 | 北京 | 宋麒 创始人兼CEO | 侵入式(超百通道柔性) | 未公开披露;2025.10完成国内首例"超百通道侵入式柔性脑机接口"临床植入 | 2025.8–2026.2半年累计融资近6亿元:A轮(君联资本、元生创投、联想创投、百度风投)→A+轮3亿元(2026.2,中科创星领投,IDG、红杉、美团龙珠、顺为跟投) |
| 微灵医疗 | 深圳 | 李骁健 创始人 (深港脑科学创新研究院博导) | 侵入式(全植入医疗级) | 未公开披露;高密度柔性电极+专用芯片全栈自研,与北京天坛医院等开展临床研究 | 2023.10天使+轮数千万元(高榕资本领投,中关村发展集团、鼎晖跟投);2025.7推出全球首个医疗级植入式BCI系统定制平台 |
| 格式塔科技 | 成都 | 陈天桥、彭雷 联合创立(2026.1成立) | 超声波BCI | 未公开披露(成立即巅峰) | 2026.3天使轮1.5亿元(刷新国内BCI天使轮纪录)→2026.7天使+轮4.2亿元(华映资本领投,红杉、蓝思、创新工场跟投),半年累计5.7亿元 |
③ 下游:临床应用 / 细胞治疗 / 噬菌体药物(代表企业)
④ 横切新物种:AI 生物设计(噬菌体)——全球格局
| 机构/公司 | 总部 | 负责人 | 关键进展 / 投融资 |
|---|---|---|---|
| Arc Institute + 斯坦福大学 | 美国加州Palo Alto | Brian Hie(斯坦福助理教授、Arc创新研究员) | 2026.8于《Science》发表全球首个生成式AI设计完整噬菌体基因组:基于Evo 1/Evo 2基因组语言模型生成约300个候选序列,285个成功合成,16株产生有活性噬菌体(成功率5.6%);其中13株含已知自然基因组中不存在的突变;噬菌体鸡尾酒1–5个传代即克服耐药E.coli |
| Locus Biosciences | 美国北卡Raleigh | Paul Garofolo(CEO) | CRISPR-Cas3工程噬菌体抗菌药;尿路感染候选药进入II期;2024.1融资2,390万美元 |
| SNIPR Biome | 丹麦哥本哈根 | Christian Grøndahl(CEO) | CRISPR-噬菌体"精准杀菌药";SNIPR001(血液肿瘤患者菌血症预防)I期b;2025.8完成3,500万欧元B轮(囊性纤维化基金会、德国SPRIN-D等) |
| Eligo Bioscience | 法国巴黎 | Xavier Duportet(创始人/CEO) | CRISPR-噬菌体递送体内微生物组基因编辑;2023.12完成3,000万美元B轮;进军肿瘤免疫微环境编辑 |
| Phagos | 法国 | — | AI个性化噬菌体疗法(动物健康);2025.10获2,500万欧元融资 |
除强脑科技(2025年营收破8亿元、净利约1.2亿元,行业唯一规模化盈利的非侵入式玩家)外,国内脑机接口企业多数仍处临床/研发期,公开营业额数据有限,上表以"融资轮次+临床里程碑"作为成长性替代指标。行业共性:平均研发费用率约18%,上游核心技术企业净利率普遍高于20%、下游应用端多数不足10%。
高速发展期热招岗位
复合型人才极度稀缺,"懂脑科学+会写代码+通法规"三类能力叠加者最抢手
高速发展期热招岗位
复合型人才极度稀缺,"懂脑科学+会写代码+通法规"三类能力叠加者最抢手
| 岗位 | 薪资参考 | 核心技能 | 去向 / 备注 |
|---|---|---|---|
脑机接口算法工程师 热度最高 |
博士 30–60K/月 硕士 12–25K×13 |
神经编解码 · PyTorch/JAX · Kalman/Transformer · 嵌入式部署 |
上海博睿康/脑虎/阶梯 北京智冉/芯智达 · 杭州强脑 |
柔性电极 / 微纳器件工程师 卡脖子环节 |
15–40K(一线) |
MEMS/柔性电极 · ISO 10993/13485 · GMP 产线 |
器件与材料壁垒岗 |
医疗器械注册 / 临床试验 RA&CRA 合规关键 |
20–50K(总监更高) |
NMPA 三类/绿色通道 · GCP 多中心 · 医保赋码 |
决定企业拿证生死线 |
AI 生物设计科学家 前沿交叉 |
博士 40–80K+含期权 |
基因组大模型 · AlphaFold/Evo · 湿实验闭环 |
对标 Arc/斯坦福方向 |
复合型:“懂脑科学 + 会写代码 + 通法规”最抢手。
① 转轨路径:AI算法背景者可向"神经信号+大模型"迁移(临床数据稀缺、竞争小);生物医药背景者可向"AI+药物设计"或"细胞治疗CMC"延伸;② 证书加持:医疗器械GCP、RAC注册证书、NMPA法规研修是注册岗的硬通货;③ 机构选择:早期优先上海(博睿康/脑虎/阶梯)、北京(智冉/芯智达)、杭州(强脑)等已获头部资本背书企业;科研型人才可先进天桥脑科学研究院、临港实验室、脑智卓越中心等平台积累数据资产。
AI 对该赛道的影响与应用
AI 既是脑机接口的"解码引擎",也是生物设计的"造物引擎"——两条主线的交叉重塑整个赛道
AI 对该赛道的影响与应用
AI 既是脑机接口的"解码引擎",也是生物设计的"造物引擎"——两条主线的交叉重塑整个赛道
AI × 脑机接口:让"读脑"从实验室走向产品
- 信号采集 — 多模态脑数据:EEG/ECoG/Spike / fNIRS 跨尺度采集
- AI 解码 — 基础模型 + 编解码:Transformer / 大模型提升解码精度与泛化
- 交互控制 — 具身智能接口:意念操控机械臂 / 轮椅 / 机器人,轨迹级控制
- 数据反哺 — 数据飞轮:患者操作数据反哺具身智能与脑科学模型
- 深度学习+大模型为非侵入式开辟"脑电+AI"新路径,弥补头皮信号精度不足的先天短板(如专注力、情绪、睡眠监测产品化)
- 脑虎科技基于自研解码算法实现实时汉语输出300字/分钟、准确率89%,全球唯一同时掌握运动+语言解码
- 灵犀云等建设神经动力学大模型,用于抑郁症、阿尔茨海默症的AI脑功能评估(三类器械注册临床中)
- 清华牵头发布"AI+脑机数据"平台,整合跨尺度、多模态脑数据,标准化数据+分析工具赋能全行业
- 阶梯医疗临床验证:受试者可意念完成七轴机械臂轨迹级操控,患者成为具身智能高质量数据"训练师"(年数据量达数十万小时量级)
- BCI数据有望成为具身智能"大脑"的核心训练语料,形成正向数据飞轮
- Arc+斯坦福(2026.8):用Evo 1/Evo 2基因组语言模型(训练数据含200万噬菌体基因组)生成完整噬菌体基因组,16株可复制且有活性,其中13株含自然界不存在的全新突变
- AI噬菌体鸡尾酒1–5个传代即突破耐药屏障,而天然噬菌体完全失效——为"后抗生素时代"耐药菌治疗打开新通路
- Evo 2为覆盖"所有生命域"的生物基础模型(9万亿碱基对、百万级token上下文),可推广至蛋白质/全基因组设计
- AI在细胞疗法中加速iPSC分化工艺优化与CMC开发(霍德生物等);深度细胞"AI+物理"分子设计平台2026.8获近亿元种子轮
- AI辅助临床:解码算法、脑功能评估、个性化康复方案定制
- 风险面:AI设计基因组能力已超出现行生物安全治理框架,约翰霍普金斯健康安全中心呼吁强制筛查合成基因订单
AI让"读脑"与"造物"同时加速,但也带来两类新型风险:一是神经数据安全——脑电信号如同基因数据,属于核心敏感生物信息,目前缺乏统一的数据权属与保护标准;二是生物安全——生成式AI合成病毒基因组能力已成现实,Science同期评论呼吁从"自愿筛查"升级为"法定强制",该议题将深刻影响AI生物设计赛道的监管节奏与准入壁垒。
行业卡点、潜在挑战与阻碍因素
"技术—成本—伦理"三角困境 + "拿证—进院—回款"商业闭环双重考验
行业卡点、潜在挑战与阻碍因素
"技术—成本—伦理"三角困境 + "拿证—进院—回款"商业闭环双重考验
高密度柔性电极量产能力不足、专用神经信号芯片自主化程度低,高端柔性电极与低噪声放大器仍依赖进口;超高通道数(1024+)与低功耗、无线传输存在根本矛盾;微纳加工与封装工艺薄弱。侵入式电极长期植入后被组织包裹、信号衰减(生物相容性)仍是全球难题。
适应症拓展需重新开展大样本临床试验:从颈段脊髓损伤(32例)拓展至脑卒中偏瘫、渐冻症等,周期长、投入大;临床数据积累量少、多样性不足;手术培训体系与应用推广网络尚未成型,规模化应用仅限少数顶尖三甲医院。
产品高度定制化,标准化量产产线尚在探索,单套设备制造成本居高不下,规模效应未显现;行业警示:"370万脊髓损伤存量患者 ≠ 370万付费客户",BCI是"改善生活质量的昂贵工具"而非"救命稻草",付费意愿与支付能力错配。
脑电信号承载认知与意图信息,是最敏感的生物数据;数据采集、存储、商业化利用面临传统隐私法律框架难以覆盖的全新挑战;认知自由、主体性、人机边界等深层伦理议题尚无共识;神经调控临床技术积累不足,多数医院不具备开展条件。
脑机接口横跨神经医学、电子信息、AI、材料学;"医工两张皮"普遍存在,高校跨学科课程与复合型导师体系建设滞后,培养周期长,无法快速满足临床与产业需求——已成为制约规模化落地的首要人力瓶颈。
2026年虽完成"监管确权",但国际标准话语权仍待争夺;AI赋能产品分类升级规则(AI赋能升类)增加注册不确定性;生物医学新技术备案、医保支付预期等细则持续变化,企业合规成本高。
AI设计功能性病毒基因组的能力已超出现行治理框架;宿主范围窄(当前仅限E.coli C)、成功率低(5.6%)、大规模工程化困难;合成基因订单的法定筛查制度尚未建立,潜在双用途风险制约资本与政策投入节奏。
2026上半年融资70亿元涌向早期项目,超越多数企业商业化实质(专家警示"典型的投资未来");"技术崇拜型"企业与"合规交付型"企业差距加速拉大;二级市场(脑机概念股25只)情绪波动大,IPO企业的商业化与盈利时间表面临严格审视。
· 政策端:加快制定脑机接口数据治理框架(明确数据收集、存储、使用边界);推动合成基因订单法定筛查;以医保赋码与收费项目稳定支付预期。
· 技术端:攻坚高密度柔性电极、信号采集芯片、长期生物相容三大短板;以开源社区降低算法门槛;用真实世界数据(RWD)沉淀长期随访证据。
· 生态端:构建"政产学研医资"六方协作网络(如上海脑智天地模式:临床资源+检测平台+资本闭环);培育跨学科复合人才(天津大学脑机接口专业、蚌埠医科大脑机接口专班等已先行探索)。
顾问级洞察:资本图谱、全球竞合、人才与行动建议
除命题范围内的六大模块外,以下三项是顶级顾问必然补充的视角
顾问级洞察:资本图谱、全球竞合、人才与行动建议
除命题范围内的六大模块外,以下三项是顶级顾问必然补充的视角
洞察一:资本图谱——"投资未来"的狂欢与理性
| 年份 | 融资数量 | 披露金额 | 标志性事件 |
|---|---|---|---|
| 2024 | 25起 | 约10.6亿元 | 赛道"温和放量"起点 |
| 2025 | 49起(其中1–11月24起、同比+30%) | 约27.23亿元 | 临床进展成为核心催化 |
| 2026 H1 | 64起(全年至今30–47起口径不等) | 约72.53亿元(超2025全年总和) | 强脑20亿元Pre-IPO、阶梯5亿元C轮(阿里领投)、格式塔半年5.7亿元、主动科技3.3亿元天使轮(创纪录) |
| 累计(2013–2026.5) | 43家公司 104起 | 93.7亿元 | 全球BCI企业超800家,中国近200家、占比约22% |
资本特征:头部机构"多点押注"(红杉同时出现在格式塔与博睿康股东名单;腾讯阿里罕见同框投资阶梯医疗);上游核心技术企业净利率>20%,下游应用端多数<10%,产业链利润向上游集中。
洞察二:全球竞合格局与中国先发优势
| 机构/公司 | 总部 | 技术路线 | 关键进展 |
|---|---|---|---|
| Neuralink | 美国加州 | 侵入式(丝线电极) | 估值约96.5亿美元;累计21例人体植入;商业化尚无规模营收 |
| Synchron | 澳大利亚/美国 | 侵入式(血管内支架) | FDA-IDE批准,脑机接口血管内"免开颅"路线代表 |
| Precision Neuroscience | 美国纽约 | 侵入式(薄膜电极) | 1024通道柔性电极,多轮融资推进临床 |
| Blackrock Neurotech | 美国犹他州 | 侵入式(犹他阵列) | Utah阵列全球最成熟侵入式界面,二十年临床数据积累 |
| 中国军团 | 上海/北京/杭州/深圳/成都 | 侵入+半侵入+非侵入+超声全覆盖 | 全球首张植入式三类证(博睿康)、全球首款获批上市(NEO)、中国领跑非侵入式商业化(强脑);NMPA监管框架先行全球 |
研判:中国在"监管确定性+临床资源规模+制造业配套+政策推动"四项上具备组合优势,全球竞争正从"技术竞赛"转向"标准与支付体系竞赛"。
洞察三:人才供给、教育布局与标准化高地
- 天津大学开设脑机接口专业/微专业(含脑控航天器交会对接实验等实践课)
- 蚌埠医科大学组建"脑机接口专班",探索跨学科课程体系
- 上海脑智天地、北京昌平产业园配套人才公寓与联合培养计划
- 广西科学院+脑控科技联合招聘博士/硕士,面向东盟培养BCI人才
- 中国已牵头发布《采用脑机接口技术的医疗器械术语》行业标准(2026.1实施)
- 上海医疗器械检验研究院牵头构建BCI医疗器械标准体系,牵头多个国标行标
- 江西率先出台省级BCI伦理指引(全国首个);建议行业主体积极参与标准制定以掌握定价权与准入权
给三类关键角色的行动建议(咨询顾问交付口径)
- 给企业创始人:把50%精力从纯技术研发转向"合规路径设计 + 供应链垂直整合 + 政府事务";拿证是门票,医保赋码与进院才是主战场;优先绑定三甲医院PI资源与区域政策特区(赣江新区、光谷、脑智天地)。
- 给投资者:用三类指标重估标的——监管路径清晰度(IIT+注册临床双轨)、上游IP自主性(电极+ASIC自研)、商业化团队到位度(代理vs自建);警惕纯概念期项目估值透支,优先"已拿证/已进绿色通道"的确定性资产。
- 给人才与求职者:当前是进入该赛道的黄金窗口(2026年为商业化元年、人才缺口最大);建议"AI+神经科学""AI+生物设计""注册法规+临床管理"三条复合路径切入,选择有临床数据资产的企业而非仅讲故事的企业。
附录:核心数据来源与口径说明
机遇洞察
附录:核心数据来源与口径说明
口径说明:① 中国市场规模各机构口径差异较大(信通院2030年100–140亿元 vs 前瞻产业研究院150亿元+),报告中并列呈现;② 除强脑科技外,多数脑机接口企业营收未公开,业绩以融资与临床里程碑替代;③ 数据截至2026年8月中旬,企业融资与临床进展以官方披露为准,部分早期报道数据可能存在口径差异。
免责声明:本报告仅基于公开信息整理,不构成任何投资建议或商业承诺。
温馨提示
您已免费阅读 4 页内容。如需继续阅读,请联系睿观生涯教练索取密码;若已获访问密码,可在下方输入后无限制查看全文。
